Fraude de Pagamento Autorizado (APP)
White Paper
A fraude de Pagamento Autorizado (Authorized Push Payment, APP) ocorre quando um cliente legítimo é manipulado para instruir sua instituição financeira a enviar dinheiro para uma conta controlada por um criminoso — como em um PIX feito sob orientação de um golpista. Diferentemente da fraude "não autorizada" (como a tomada de conta (account takeover) ou o roubo de cartão), em que o criminoso invade o sistema, a fraude APP consiste em "invadir" o ser humano. Em geral, o cliente acredita estar pagando um favorecido legítimo, como um prestador de serviços, a autoridade tributária ou um familiar.
Um crime cruel
O impacto da fraude APP vai muito além do balanço patrimonial. Para as vítimas, a manipulação sofisticada envolvida costuma causar profundo sofrimento psicológico e sentimento de culpa, muitas vezes levando ao afastamento prolongado dos canais digitais. Para a sociedade como um todo, a fraude APP alimenta redes criminosas altamente organizadas e corrói, de forma contínua, a confiança fundamental entre a população e as instituições financeiras.
Por isso, os reguladores vêm introduzindo cada vez mais exigências de ressarcimento obrigatório, transferindo a responsabilidade para as instituições financeiras. Considerando as perdas normalmente elevadas em cada caso de fraude APP, essas obrigações podem representar um ônus financeiro significativo e doloroso para as instituições responsabilizadas.
Desafios da prevenção
Mitigar a fraude APP apresenta um paradoxo único: a prevenção eficaz não pode depender do simples bloqueio de transações. Como a vítima age convicta de que o pagamento é legítimo, uma transação recusada costuma resultar em novas tentativas imediatas ou em tentativas de contornar o bloqueio. Essa dinâmica é especialmente volátil em golpes românticos e em esquemas de 'pig butchering' (Sha Zhu Pan). Nesses cenários, a vítima foi preparada psicologicamente — muitas vezes ao longo de meses —, criando um forte vínculo emocional com o fraudador. Consequentemente, o cliente enxerga a intervenção do banco não como proteção, mas como um obstáculo para ajudar uma pessoa querida ou garantir seu futuro.
Agentes de IA
Em nossas implementações do FraudAverse, contamos com IA generativa, especificamente agentes de chat com IA, para oferecer uma prevenção a fraudes eficiente. O FraudAverse monitora toda a atividade monetária e não monetária por meio de seus pipelines. Se houver motivos para supor que o pagamento em andamento pode ser um caso de fraude APP, o FraudAverse aciona o agente de IA para iniciar a comunicação com o cliente. O agente de IA devolve todas as respostas ao FraudAverse, que direciona o agente para obter evidências que inocentem ou incriminem, decidindo se deve insistir ou recuar. Quando o FraudAverse se convence de que se trata, por exemplo, de um golpe romântico, orienta o agente de IA a alertar o cliente sobre a suspeita da forma mais enfática possível.
As capturas de tela abaixo mostram um exemplo ilustrativo:
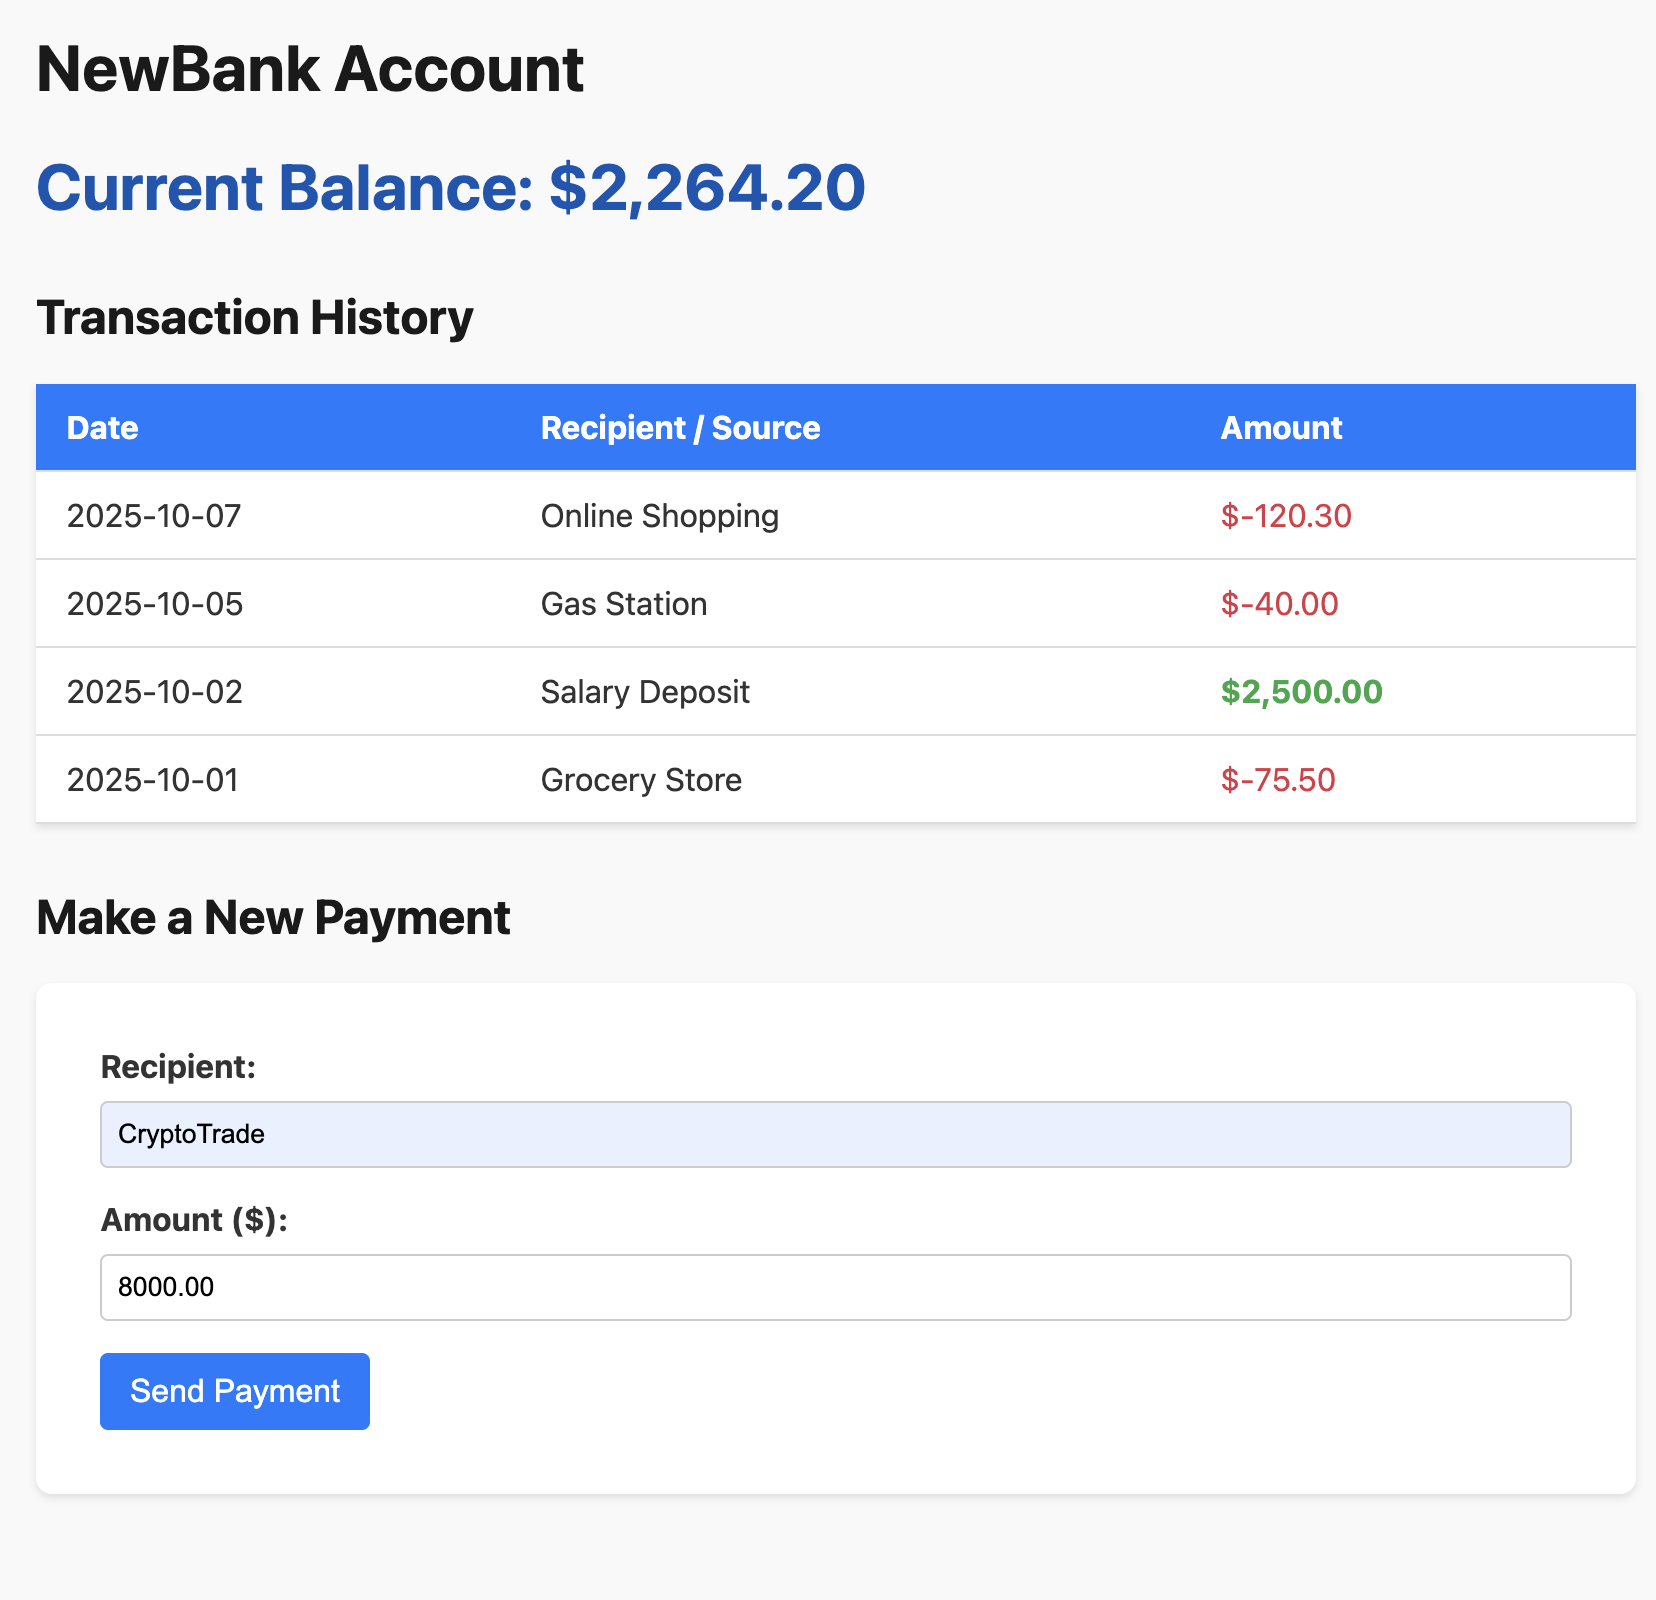
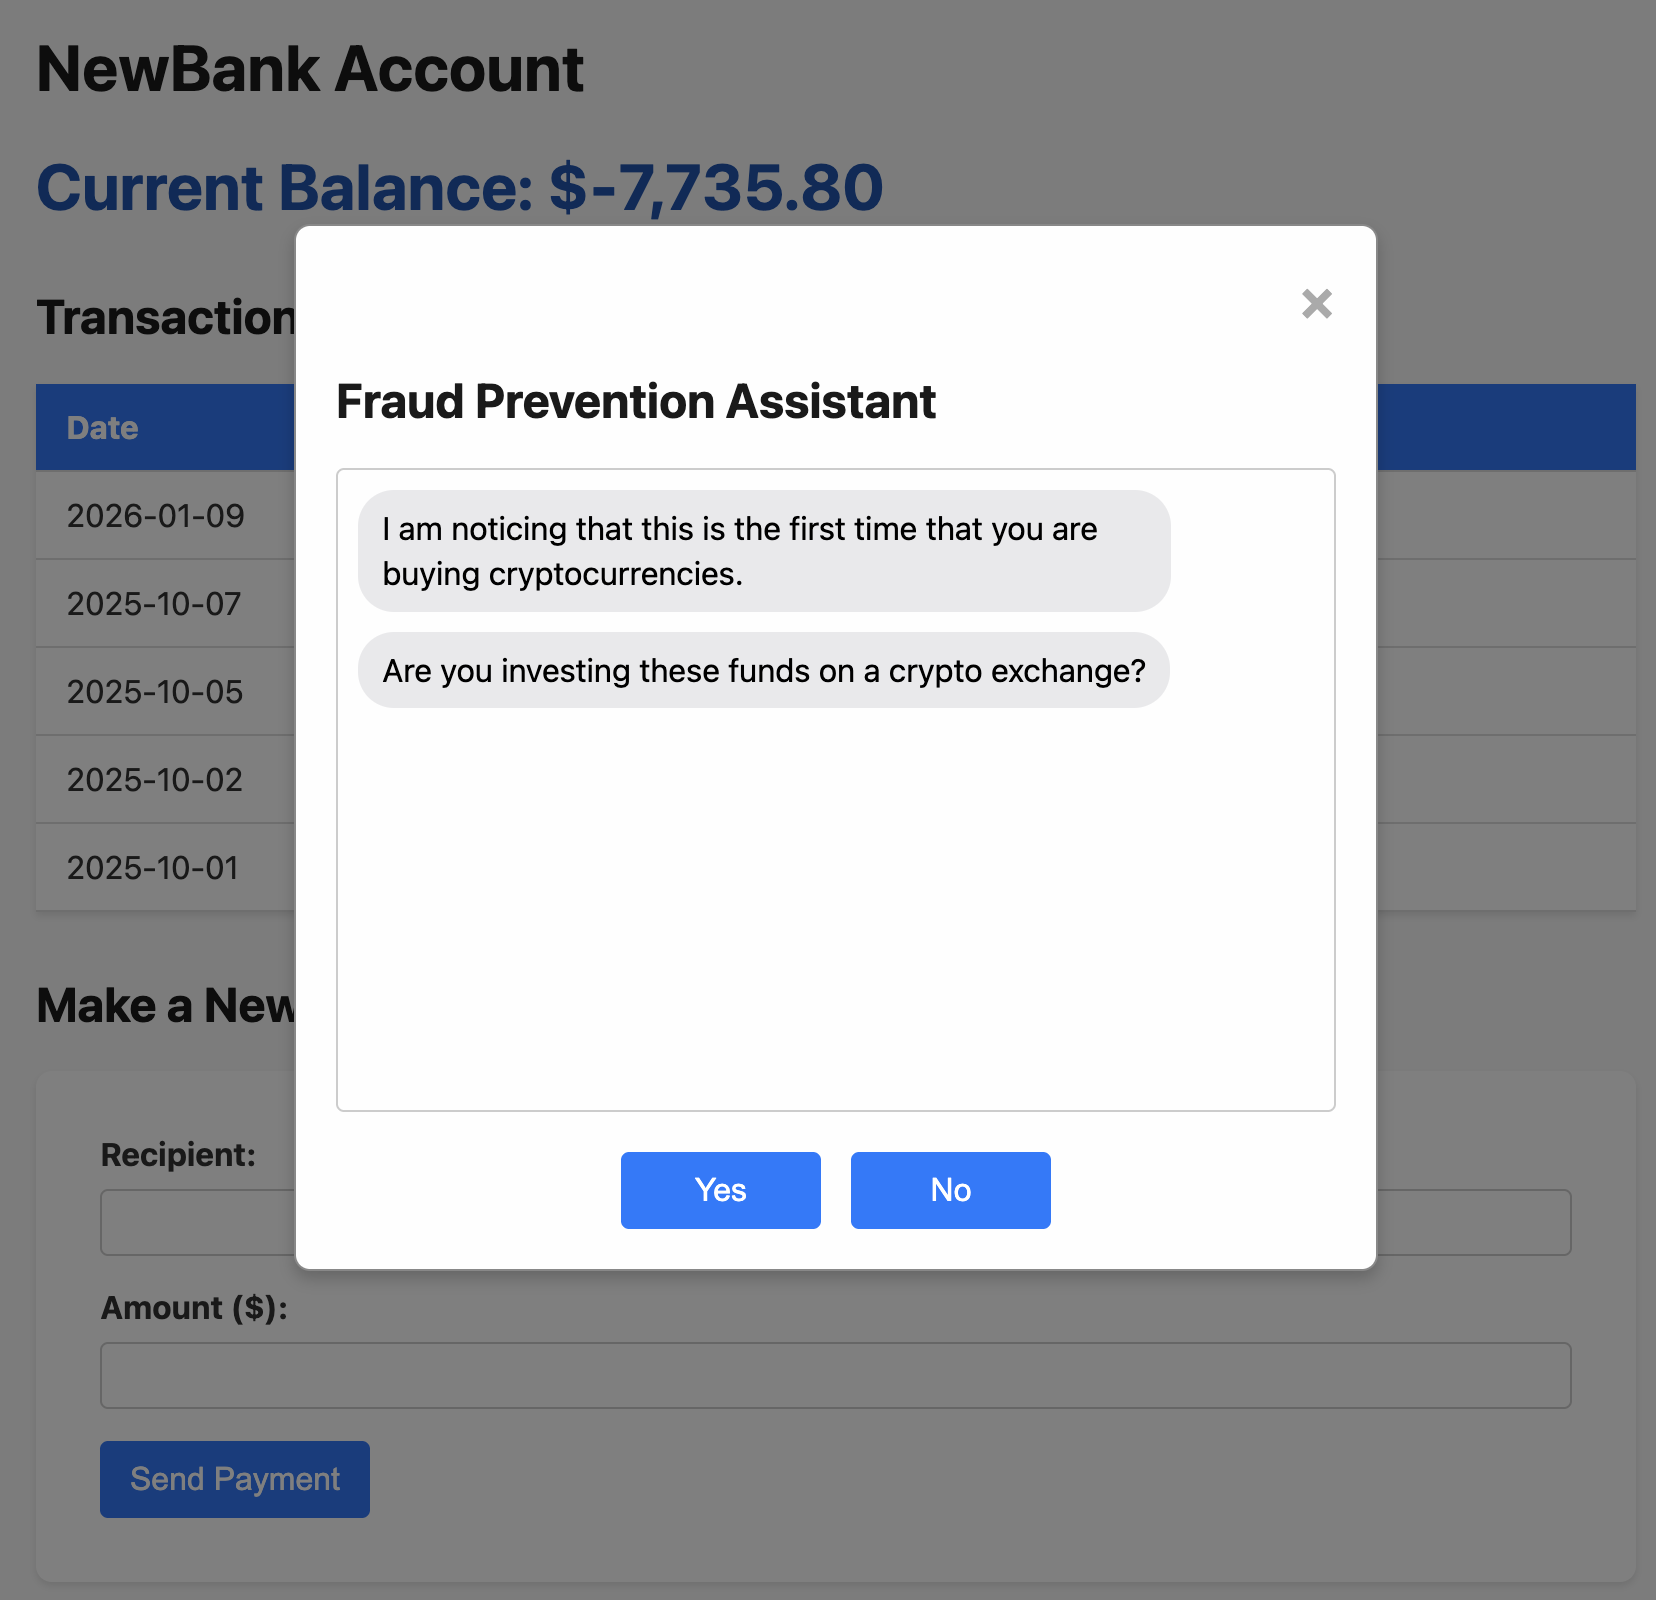
Quando o FraudAverse tem suspeita fundamentada de que um pagamento iniciado pelo cliente é um golpe, ele aciona o agente LLM de IA generativa para conversar com o cliente. Por exemplo, se um pagamento a um operador de criptomoedas levantar suspeita de golpe romântico, o agente de IA perguntará ao cliente se o pagamento tem finalidade de investimento e, em caso afirmativo, se o investimento foi recomendado por alguém — e se o cliente conhece essa pessoa pessoalmente.
Dependendo da política da instituição financeira, ela pode, de fato, permitir que o cliente conclua a transação, já que, afinal, o dinheiro é dele. Ainda assim, o registro do chat permite que a instituição comprove ter feito tudo o que estava ao seu alcance para proteger o cliente.