A próxima fronteira: falsos positivos
White Paper
Há cerca de três décadas, quando criminosos passaram a atacar de forma agressiva o processamento de pagamentos sem dinheiro em espécie, as perdas com fraude chegaram a níveis que ameaçavam a rentabilidade de meios de pagamento inteiros. O setor reagiu com firmeza. Uma combinação em camadas de padrões de segurança mais rigorosos, autenticação mais forte e análise comportamental em tempo real baseada em IA — como a oferecida pela FraudAverse — transformou profundamente a prevenção a fraudes.
Hoje, a fraude continua sendo uma ameaça persistente, mas já não é existencial. Graças à inovação coordenada em todo o ecossistema de pagamentos, as perdas foram controladas a um nível que não compromete mais a viabilidade econômica dos sistemas de pagamento modernos.
Com as perdas por fraude amplamente sob controle, o foco do setor nos últimos anos tem se voltado cada vez mais para a redução de falsos positivos. A lógica é simples: em um sistema de pagamentos, a satisfação do cliente é definida principalmente pela aprovação sem atritos. Quando uma transação legítima é recusada (o chamado “falso positivo”), o resultado é uma insatisfação imediata e desproporcional.
O verdadeiro preço das recusas indevidas
O verdadeiro “custo” de um falso positivo é notoriamente difícil de quantificar. Alguns elementos são mensuráveis diretamente — como a receita de transações perdida ou o custo operacional de atender reclamações de clientes. Mas o impacto mais significativo costuma estar abaixo da superfície.
No passado, quando os clientes tinham poucas opções de pagamento, a recusa de uma transação legítima era frustrante, mas raramente decisiva. Essa realidade mudou completamente. Hoje o consumidor tem inúmeros meios de pagamento ao alcance da mão — do cartão ao PIX. Uma única recusa injustificada pode levá-lo a trocar de meio na hora e, em muitos casos, a evitar o meio de pagamento afetado por um longo período.
O que parece um pequeno erro técnico no momento pode, portanto, se traduzir em uma erosão de longo prazo no uso, na preferência e na confiança na marca.
Como reduzir recusas indevidas
Por isso, a maioria dos nossos clientes dá forte ênfase estratégica à redução de recusas indevidas. Na FraudAverse, incorporamos uma série de recursos dedicados, projetados especificamente para minimizar recusas desnecessárias sem abrir mão de uma proteção robusta contra fraudes.
Um dos principais motivos do aumento de falsos positivos é a natureza da própria fraude, em constante evolução. Criminosos desenvolvem novos esquemas e aperfeiçoam os existentes sem parar, obrigando os sistemas de detecção a se adaptar com a mesma rapidez. Sem mecanismos inteligentes e de autoaprendizagem, os conjuntos de regras tendem a ficar cada vez mais conservadores ao longo do tempo — muitas vezes à custa de mais recusas indevidas.
Uma solução aparentemente simples é adotar modelos avançados de IA e retreiná-los com frequência. Em princípio, isso permite que os sistemas de score se adaptem a novos padrões de fraude e a mudanças nos sinais comportamentais.
Na prática, porém, o retreinamento é limitado pela disponibilidade de dados. Os modelos só conseguem se adaptar de forma significativa quando há dados novos e representativos em volume suficiente para o treinamento. A fraude, felizmente, continua sendo um evento relativamente raro. Assim, o ritmo em que os modelos podem ser retreinados de forma eficaz costuma ser ditado pela quantidade de fraude nova que de fato ocorreu — e por esses novos padrões já terem se tornado estatisticamente visíveis no conjunto de dados de treinamento.
Paradoxalmente, o próprio sucesso da prevenção a fraudes limita o volume de dados de fraude recentes necessários para continuar refinando os modelos de detecção.
A solução rápida
Na maioria das operações reais de prevenção a fraudes em pagamentos, a resposta padrão a novos padrões de fraude é a criação das chamadas “regras auxiliares”. Essas regras são elaboradas manualmente pela equipe de prevenção a fraudes para combater esquemas novos ou em evolução — como o golpe do WhatsApp clonado ou a troca de chip (SIM swap) —, muitas vezes com base em apenas alguns casos observados.
Embora as regras auxiliares possam ser eficazes no curto prazo, estão longe de ser ideais. Por serem manuais, exigem muito trabalho, demoram a ser implantadas e são difíceis de escalar — além de correrem o risco de ser restritivas demais ou específicas demais, deixando brechas que os fraudadores podem explorar.
Além disso, regras mantidas manualmente inevitavelmente envelhecem. Quando os criminosos abandonam o esquema de fraude que a regra deveria combater — ou o modificam a ponto de a regra deixar de se aplicar —, ela para de oferecer proteção e passa a ser uma fonte de recusas indevidas.
Adaptive AI
Com base em décadas de experiência prática no combate a fraudes, desenvolvemos um sistema de IA proprietário que adapta regras automaticamente — totalmente integrado à FraudAverse. A funcionalidade Adaptive AI atua em três frentes:
- Criação de regras – gera novas regras para esquemas de fraude emergentes que os modelos de machine learning atuais não conseguem detectar.
- Refinamento de regras – identifica regras existentes que os criminosos conseguiram contornar e propõe ajustes direcionados para restaurar sua eficácia.
- Desativação de regras – sinaliza regras que geram principalmente recusas indevidas e não podem ser melhoradas de forma significativa, recomendando sua remoção para reduzir o atrito em transações legítimas.
Essa abordagem garante que nosso conjunto de regras evolua continuamente, mantendo-se eficaz contra fraudes e minimizando recusas desnecessárias.
Na FraudAverse, a Adaptive AI funciona de forma contínua. Sempre que identifica uma oportunidade de melhorar o desempenho dos modelos de score ou das regras de fraude existentes (conforme os itens 1 a 3 acima), apresenta essas sugestões ao usuário. O usuário pode então implementar cada recomendação manualmente ou ativar a automação completa, permitindo que todas as ações propostas sejam aplicadas automaticamente.
Veja abaixo um exemplo da interface interativa da Adaptive AI da FraudAverse:
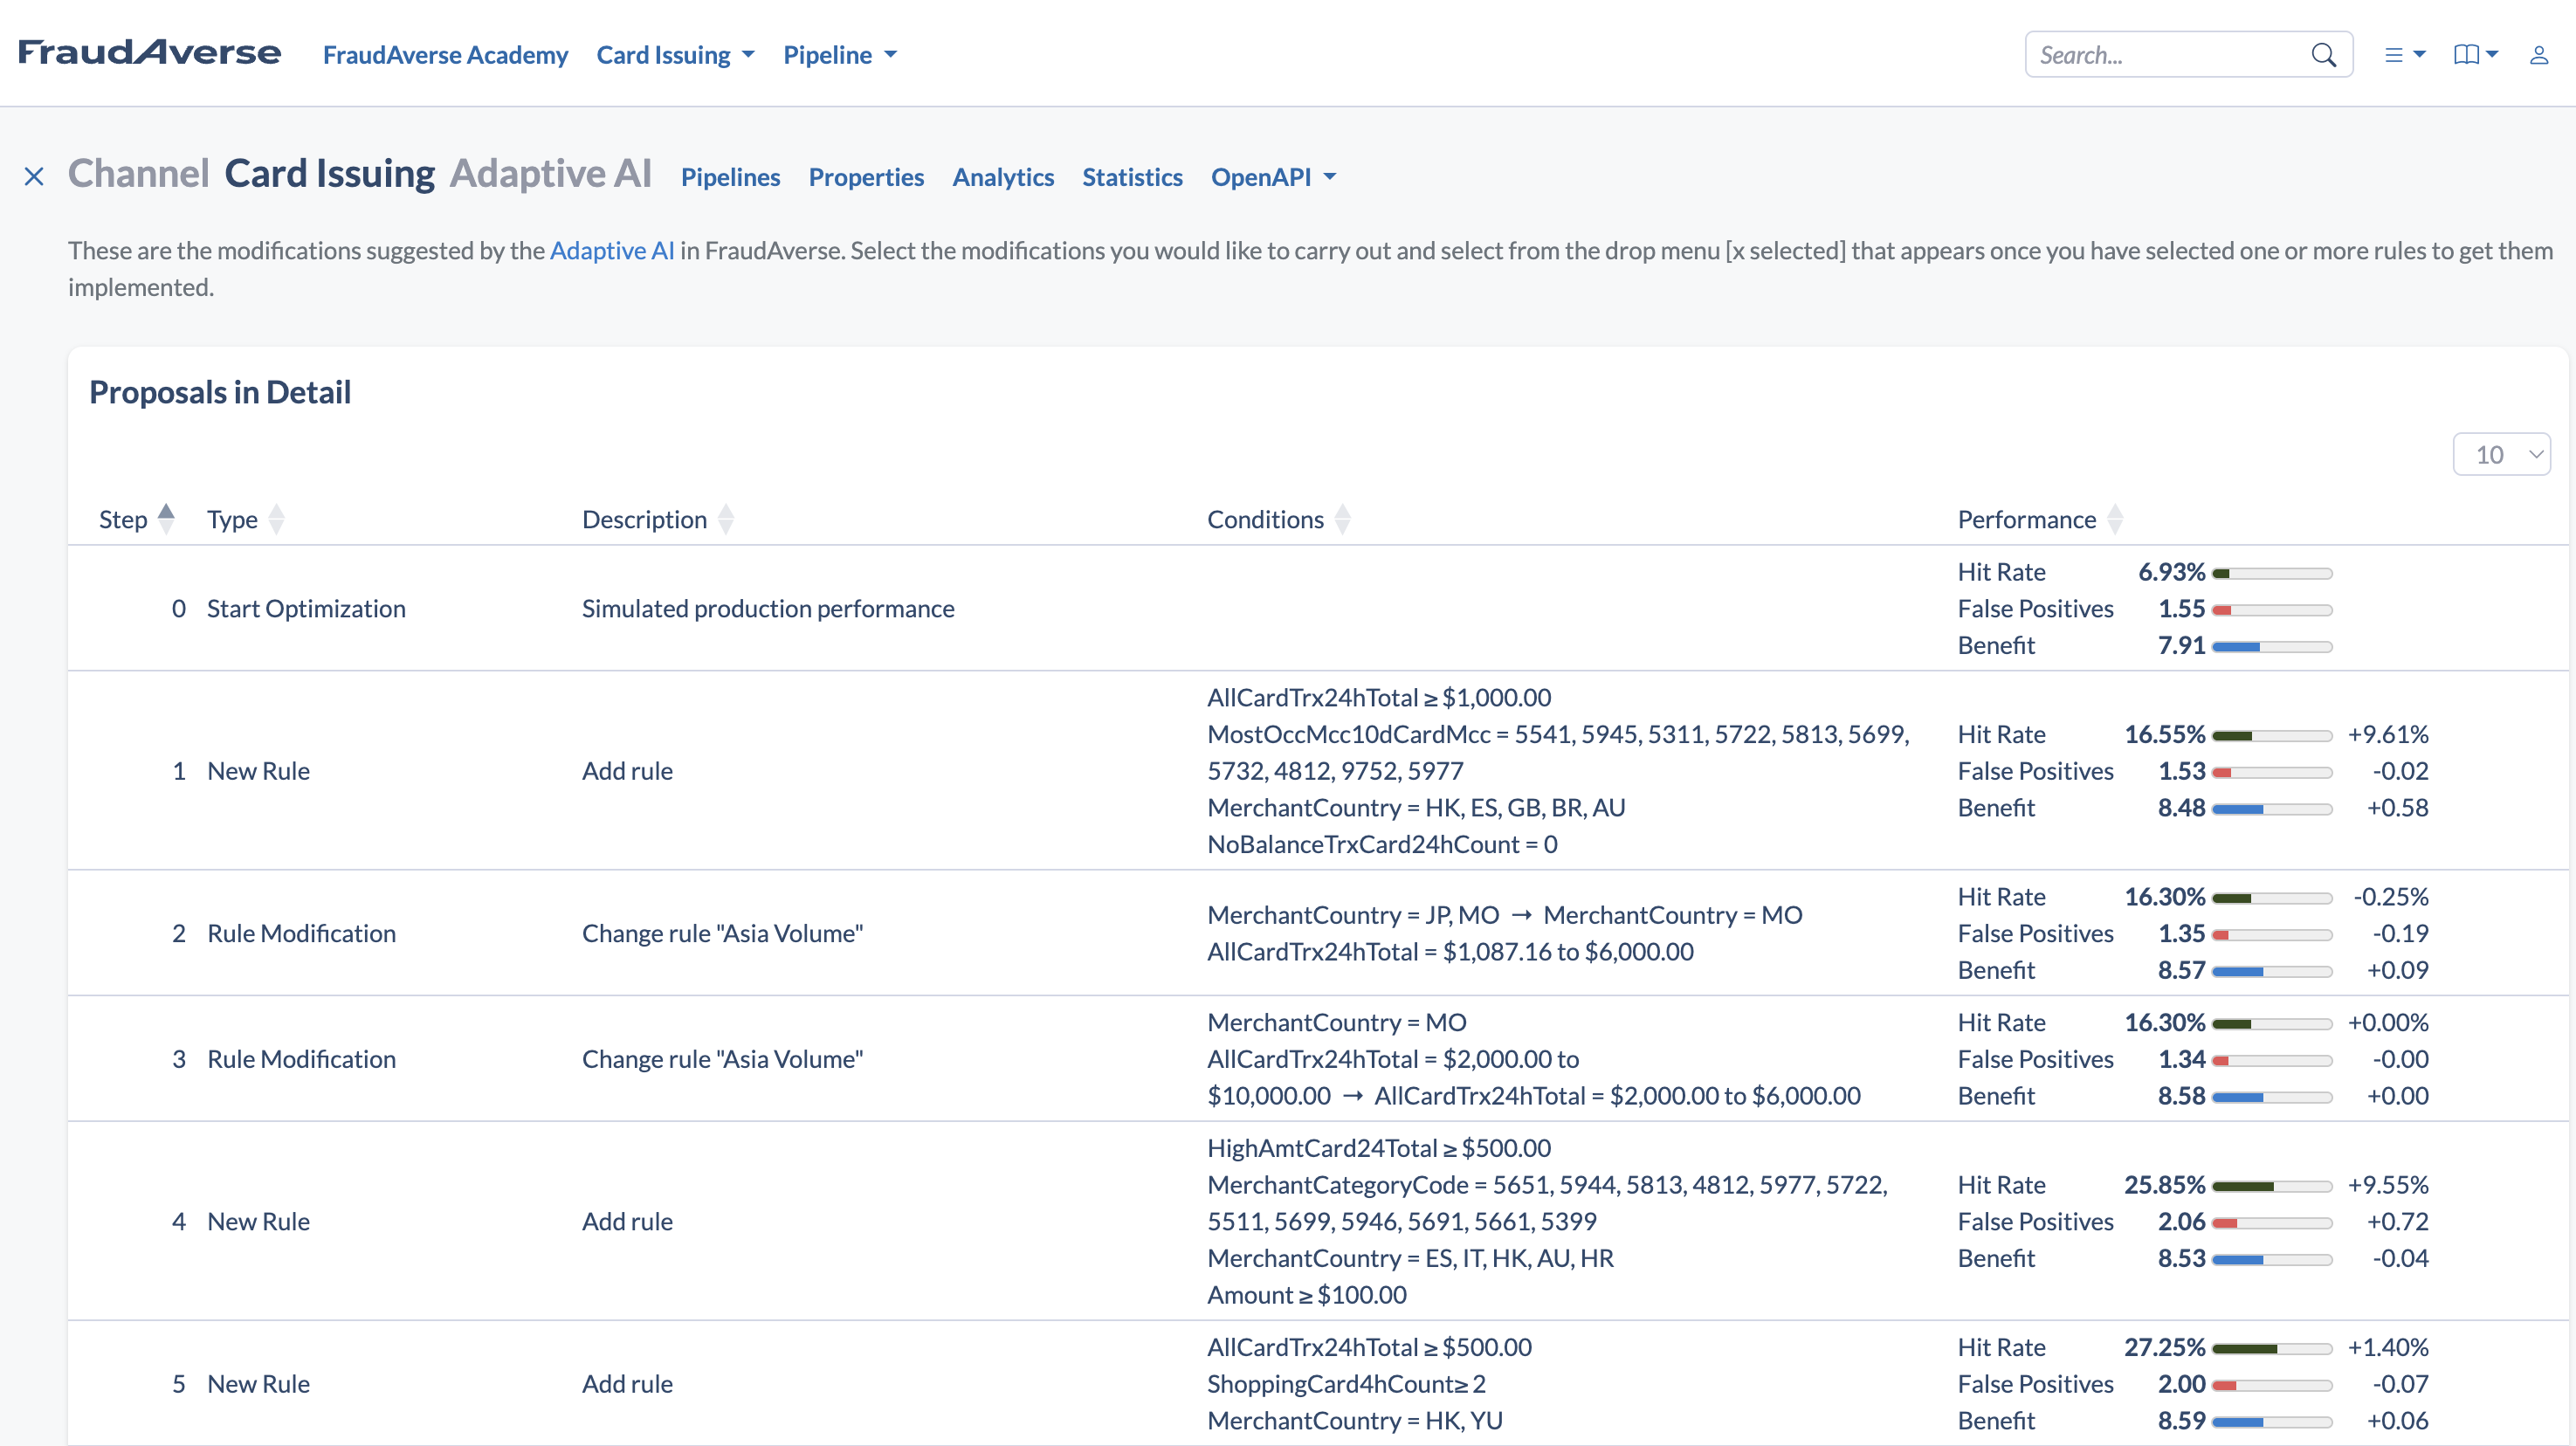
O exemplo começa com um modelo de baixo desempenho, com taxa de acerto de 6,93% e 1,55 recusas indevidas (falsos positivos), exibido como “Step 0” na primeira linha. A Adaptive AI propõe adicionar uma regra que eleva a taxa de acerto para 16,55% e reduz a taxa total de recusas indevidas para 1,53, exibida como “Step 1” na segunda linha. As etapas/linhas seguintes mostram recomendações adicionais para melhorar a taxa de acerto mantendo os falsos positivos baixos.
A vantagem de uma IA que gera regras fáceis de entender por pessoas está na eficiência e na agilidade. Como as regras são legíveis por humanos, elas conseguem reduzir significativamente as recusas indevidas com muito menos dados de fraude para treinamento. Isso as torna mais rápidas de implantar, permitindo que o sistema se adapte mais depressa a esquemas de fraude em evolução e, assim, mantenha as recusas indevidas consistentemente mais baixas.
Algumas recusas indevidas são mais iguais que outras
Por que as recusas indevidas acontecem? Elas são um subproduto inevitável de uma detecção de fraudes imperfeita. Por um lado, clientes legítimos às vezes realizam transações em sequências ou padrões muito parecidos com comportamentos de fraude conhecidos, fazendo com que o sistema as sinalize e recuse. Por outro, criminosos desenham seus esquemas deliberadamente para imitar o comportamento normal dos clientes, “escondendo-se à vista de todos” para escapar da detecção. A combinação desses dois fatores torna as recusas indevidas inevitáveis, mesmo nos sistemas mais avançados baseados em IA.
Reduzir perdas com fraude e reduzir recusas indevidas são objetivos intrinsecamente conflitantes. Maximizar a prevenção a fraudes exige recusar transações mesmo com scores de risco relativamente baixos, enquanto minimizar recusas indevidas exige bloquear apenas as transações de maior risco. Discutimos aqui a definição do melhor limiar de score e suas implicações.
Neste artigo, analisamos estratégias para determinar o limiar de score de recusa ideal, equilibrando a redução de perdas com fraude e a minimização de recusas indevidas. Definir esse limiar dinamicamente para cada cliente é uma abordagem particularmente eficaz. Por exemplo, um cliente altamente rentável pode receber um limiar de risco mais alto, reduzindo a probabilidade de recusas indevidas, já que perder as transações desse cliente teria um impacto desproporcionalmente alto.